Persamaan Dasar Akuntansi: Rumus, Unsur, dan Contohnya

Kalau baru belajar akuntansi, ada satu rumus yang hampir pasti akan sering ditemui, yaitu persamaan dasar akuntansi.
Rumus ini sebenarnya sederhana:
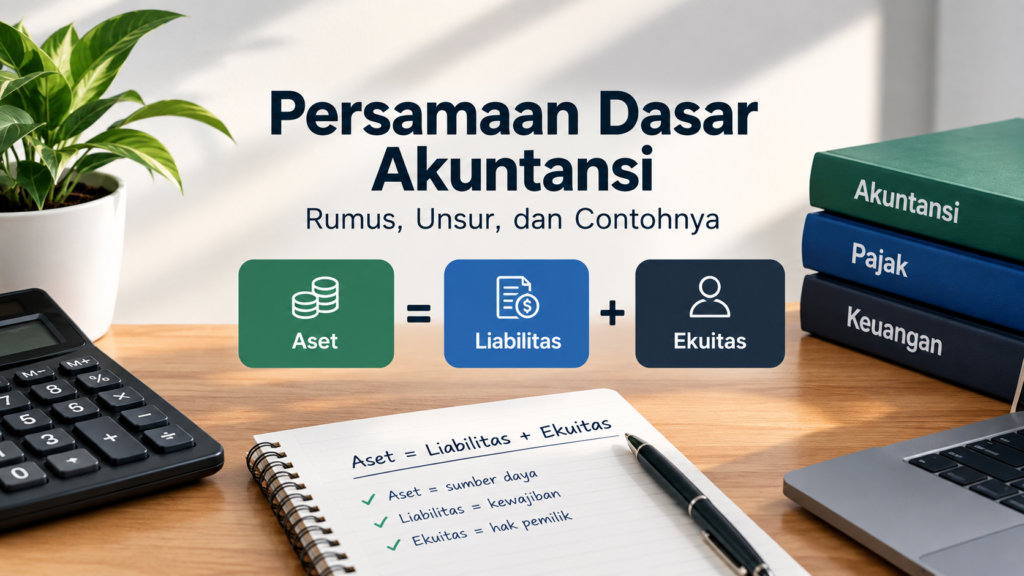
Aset = Liabilitas + Ekuitas
Kelihatannya cuma tiga unsur dan satu tanda sama dengan. Namun, persamaan tersebut menjadi dasar untuk memahami bagaimana transaksi keuangan memengaruhi kondisi sebuah bisnis.
Misalnya, ketika pemilik menyetor modal, membeli peralatan, mengambil pinjaman, atau membayar utang, setiap transaksi akan memberikan pengaruh terhadap unsur-unsur dalam persamaan akuntansi.
Karena itu, memahami persamaan dasar akuntansi akan memudahkan kita ketika mulai belajar jurnal, buku besar, hingga laporan keuangan.
Kalau ingin memahami dasar akuntansi dari awal, kamu juga bisa membaca Pengertian Akuntansi: Tujuan, Fungsi, dan Manfaat dalam Bisnis.
Apa Itu Persamaan Dasar Akuntansi?
Persamaan dasar akuntansi adalah hubungan antara aset, liabilitas, dan ekuitas yang menunjukkan bahwa jumlah aset suatu entitas harus sama dengan jumlah liabilitas ditambah ekuitas.
Konsep persamaan dasar akuntansi ini juga dibahas dalam materi akuntansi yang diterbitkan oleh Ikatan Akuntan Indonesia (IAI).
Secara sederhana:
Aset = Liabilitas + Ekuitas
IAI menggunakan persamaan tersebut sebagai salah satu dasar dalam memahami akuntansi. Dalam penjelasannya, aset merupakan sumber daya yang dikuasai entitas, sedangkan liabilitas dan ekuitas menunjukkan sumber pendanaan atas aset tersebut.
Supaya lebih gampang dibayangkan, anggap saja sebuah usaha memiliki aset senilai Rp100 juta.
Aset tersebut tentu berasal dari suatu sumber. Bisa berasal dari uang pemilik sendiri, bisa juga dari pinjaman, atau gabungan keduanya.
Misalnya:
- Modal pemilik: Rp70 juta
- Pinjaman: Rp30 juta
- Total aset: Rp100 juta
Maka:
Rp100 juta = Rp30 juta + Rp70 juta
Di sinilah persamaan dasar akuntansi bekerja.
Rumus Persamaan Dasar Akuntansi
Rumus utamanya adalah:
Aset = Liabilitas + Ekuitas
Dari rumus tersebut, kita juga bisa mendapatkan bentuk lain:
Ekuitas = Aset – Liabilitas
atau:
Liabilitas = Aset – Ekuitas
Namun, untuk memahami pencatatan transaksi, bentuk yang paling sering digunakan adalah:
Aset = Liabilitas + Ekuitas
Persamaan ini harus tetap seimbang setelah terjadi transaksi yang memengaruhi posisi keuangan.
Bukan berarti setiap transaksi harus selalu menambah jumlah aset. Yang penting, hubungan antara aset, liabilitas, dan ekuitas tetap seimbang.
Mengenal Tiga Unsur dalam Persamaan Akuntansi
Supaya rumusnya tidak sekadar dihafalkan, kita perlu memahami tiga unsur yang ada di dalamnya.
1. Aset
Aset adalah sumber daya yang dikuasai oleh entitas dan diharapkan memberikan manfaat ekonomi di masa depan. IAI juga menggunakan aset sebagai salah satu unsur utama dalam laporan posisi keuangan.
Contoh aset dalam bisnis antara lain:
- Kas
- Bank
- Piutang usaha
- Persediaan
- Peralatan
- Kendaraan
- Gedung
- Tanah
Misalnya sebuah usaha memiliki uang tunai Rp20 juta dan sebuah laptop senilai Rp10 juta. Jika keduanya merupakan sumber daya yang dimiliki atau dikuasai usaha tersebut, maka total asetnya adalah Rp30 juta.
2. Liabilitas
Liabilitas secara sederhana dapat dipahami sebagai kewajiban atau utang yang harus diselesaikan oleh entitas.
Contohnya:
- Utang usaha
- Pinjaman bank
- Utang kepada pihak lain
- Kewajiban tertentu yang harus dibayar perusahaan
Dalam laporan posisi keuangan, aset disajikan bersama dengan liabilitas dan ekuitas sebagai unsur utama posisi keuangan.
Misalnya sebuah usaha memiliki aset Rp100 juta, tetapi Rp30 juta di antaranya berasal dari pinjaman. Berarti terdapat liabilitas sebesar Rp30 juta.
3. Ekuitas
Ekuitas merupakan bagian hak pemilik atas aset setelah dikurangi seluruh liabilitas.
Secara sederhana:
Ekuitas = Aset – Liabilitas
Jadi kalau suatu bisnis mempunyai aset Rp100 juta dan liabilitas Rp30 juta, maka ekuitasnya:
Rp100 juta – Rp30 juta = Rp70 juta
Ekuitas tidak hanya berkaitan dengan modal awal pemilik. Dalam perjalanan usaha, pendapatan, beban, investasi tambahan, dan penarikan oleh pemilik dapat memengaruhi jumlah ekuitas. IAI juga menjelaskan bahwa ekuitas dapat bertambah karena investasi dan pendapatan serta berkurang karena dividen dan beban, sesuai konteks entitasnya.
Mengapa Persamaan Akuntansi Harus Seimbang?
Ini bagian yang sering membuat pemula bertanya-tanya.
Kenapa harus seimbang?
Karena setiap aset yang dimiliki bisnis pasti mempunyai sumber pendanaan.
Sumber tersebut bisa berasal dari:
- Pihak luar, misalnya pinjaman atau utang.
- Pemilik, melalui modal atau ekuitas.
Jadi kalau sebuah bisnis memiliki aset Rp200 juta, jumlah sumber pendanaannya juga harus Rp200 juta.
Misalnya:
Aset = Rp200 juta
Terdiri dari:
- Liabilitas = Rp80 juta
- Ekuitas = Rp120 juta
Maka:
Rp200 juta = Rp80 juta + Rp120 juta
Seimbang.
Kalau pencatatan menunjukkan aset Rp200 juta, tetapi liabilitas dan ekuitas hanya Rp180 juta, berarti ada sesuatu yang perlu diperiksa dalam pencatatan transaksi.
Contoh Persamaan Dasar Akuntansi
Sekarang kita gunakan contoh yang lebih dekat dengan kegiatan usaha sehari-hari.
Misalnya Irone membuka usaha jasa dengan modal awal Rp50 juta.
Transaksi 1: Pemilik menyetor modal
Pemilik menyetorkan uang tunai Rp50 juta ke dalam usaha.
Pengaruhnya:
- Aset bertambah Rp50 juta
- Ekuitas bertambah Rp50 juta
Persamaannya:
Aset = Liabilitas + Ekuitas
Rp50 juta = Rp0 + Rp50 juta
Masih seimbang.
Transaksi 2: Membeli laptop secara tunai
Usaha membeli laptop untuk operasional senilai Rp10 juta secara tunai.
Apa yang terjadi?
Kas berkurang Rp10 juta, tetapi peralatan bertambah Rp10 juta.
Total aset sebenarnya tidak berubah.
Sebelumnya:
Kas = Rp50 juta
Setelah membeli laptop:
- Kas = Rp40 juta
- Peralatan = Rp10 juta
Total aset tetap:
Rp50 juta
Karena pembelian dilakukan secara tunai, tidak ada tambahan liabilitas maupun ekuitas.
Persamaannya tetap:
Rp50 juta = Rp0 + Rp50 juta
Transaksi 3: Mendapat pinjaman
Kemudian usaha memperoleh pinjaman dari bank sebesar Rp20 juta.
Sekarang kas bertambah Rp20 juta dan pada saat yang sama liabilitas juga bertambah Rp20 juta.
Posisi menjadi:
- Kas = Rp60 juta
- Peralatan = Rp10 juta
- Total aset = Rp70 juta
- Liabilitas = Rp20 juta
- Ekuitas = Rp50 juta
Maka:
Rp70 juta = Rp20 juta + Rp50 juta
Tetap seimbang.
Transaksi 4: Membeli perlengkapan secara kredit
Usaha membeli perlengkapan kantor senilai Rp5 juta, tetapi belum membayarnya.
Aset bertambah Rp5 juta karena usaha mendapatkan perlengkapan.
Di sisi lain, liabilitas juga bertambah Rp5 juta karena muncul kewajiban kepada penjual.
Sekarang:
- Total aset = Rp75 juta
- Liabilitas = Rp25 juta
- Ekuitas = Rp50 juta
Maka:
Rp75 juta = Rp25 juta + Rp50 juta
Masih seimbang.
Dari contoh sederhana ini terlihat bahwa satu transaksi bisa memengaruhi lebih dari satu unsur sekaligus.
Apakah Setiap Transaksi Mengubah Jumlah Aset?
Tidak selalu.
Ini salah satu hal yang penting dipahami saat belajar persamaan dasar akuntansi.
Contohnya adalah pembelian laptop secara tunai.
Sebelum transaksi:
- Kas Rp50 juta
- Peralatan Rp0
Setelah transaksi:
- Kas Rp40 juta
- Peralatan Rp10 juta
Total aset sebelum transaksi:
Rp50 juta
Total aset setelah transaksi:
Rp50 juta
Jadi, jumlah total aset tidak berubah. Yang berubah adalah komposisi asetnya.
Kas berkurang, sementara peralatan bertambah.
Inilah alasan mengapa kita tidak cukup hanya melihat satu akun ketika menganalisis transaksi.
Bagaimana Pendapatan dan Beban Memengaruhi Ekuitas?
Dalam praktiknya, persamaan akuntansi dapat dikembangkan lebih lanjut dengan memasukkan pendapatan dan beban.
IAI menjelaskan bentuk pengembangan tersebut sebagai:
Aset = Liabilitas + Ekuitas + (Pendapatan – Beban)
Secara sederhana, pendapatan dapat meningkatkan ekuitas, sedangkan beban dapat menguranginya.
Misalnya sebuah usaha memperoleh pendapatan jasa sebesar Rp8 juta dan belum memperhitungkan beban.
Pendapatan tersebut pada akhirnya akan meningkatkan ekuitas sebesar Rp8 juta.
Sebaliknya, jika usaha membayar beban operasional Rp2 juta, ekuitas akan berkurang sebesar Rp2 juta.
Jadi, semakin besar pendapatan dibandingkan beban, semakin besar pula peningkatan ekuitas dari aktivitas usaha tersebut.
Cara Mudah Memahami Persamaan Akuntansi
Kalau baru belajar, jangan langsung menghafalkan banyak aturan.
Coba biasakan bertanya tiga hal setiap kali melihat transaksi:
1. Apa yang berubah?
Apakah kas, peralatan, piutang, utang, atau modal yang berubah?
2. Unsur apa yang terpengaruh?
Apakah transaksi tersebut memengaruhi aset, liabilitas, atau ekuitas?
3. Apakah persamaannya tetap seimbang?
Kalau ketiga pertanyaan ini sudah terbiasa digunakan, proses memahami transaksi akuntansi akan jauh lebih mudah.
Kesalahan yang Sering Terjadi Saat Belajar Persamaan Akuntansi
Ada beberapa kesalahan sederhana yang cukup sering terjadi ketika baru mempelajari materi ini.
Menganggap semua transaksi menambah aset
Padahal ada transaksi yang hanya mengubah komposisi aset.
Contohnya pembayaran tunai untuk membeli peralatan.
Menganggap utang selalu berarti kas bertambah
Utang memang bisa muncul bersamaan dengan bertambahnya kas, seperti ketika mendapatkan pinjaman. Namun utang juga dapat muncul ketika perusahaan memperoleh barang atau jasa secara kredit.
Menganggap modal hanya berasal dari setoran awal
Dalam perjalanan usaha, ekuitas dapat dipengaruhi oleh hasil kegiatan usaha dan transaksi lainnya.
Hanya melihat satu sisi transaksi
Akuntansi tidak hanya melihat uang masuk atau uang keluar. Kita juga perlu melihat akun apa yang berubah dan dari mana perubahan tersebut berasal.
Kesimpulan
Persamaan dasar akuntansi merupakan salah satu konsep paling penting untuk memahami dasar-dasar akuntansi.
Rumusnya sederhana:
Aset = Liabilitas + Ekuitas
Aset menunjukkan sumber daya yang dimiliki atau dikuasai entitas, sedangkan liabilitas dan ekuitas menggambarkan sumber pendanaan atas aset tersebut.
Setiap transaksi bisnis akan memberikan pengaruh terhadap satu atau beberapa unsur dalam persamaan tersebut. Meskipun bentuk transaksinya berbeda-beda, keseimbangan persamaan tetap harus terjaga.
Kalau konsep ini sudah dipahami, materi berikutnya seperti jurnal umum, debit-kredit, dan laporan keuangan akan terasa lebih masuk akal.
Karena angka bukan sekadar angka.